Toplu yaşam alanlarının sürdürülebilirliği, hukuki ve mali süreçlerin şeffaf bir şekilde yürütülmesine bağlıdır. Profesyonel bir site yönetimi gerçekleştirmek isteyen yöneticilerin, Kat Mülkiyeti Kanunu çerçevesinde hareket etmesi yasal bir zorunluluktur. Bu süreçte belgelerin eksiksiz tutulması, hem denetimlerde hem de olası hukuki uyuşmazlılıkların çözümünde en büyük dayanak noktasıdır.
Yönetim sürecinde karşılaşılan en büyük zorluklardan biri, hangi evrakın ne zaman ve nasıl saklanacağını belirlemektir. Doğru bir apartman ve site yönetim programı kullanımı, bu belgelerin dijital ortamda düzenlenmesine yardımcı olur. Kağıt üzerindeki karmaşayı önlemek ve tüm verileri erişilebilir kılmak, yöneticinin sorumluluklarını yerine getirirken hata payını minimize eder.
Yönetim Kurulu ve Karar Mekanizmasında Kullanılan Temel Belgeler
Apartman yönetiminin yasal varlığını sürdürebilmesi için ilk adım, kurulun resmiyet kazanmasıdır. Kat malikleri kurulunda alınan kararların tutanak altına alınması, alınan kararların bağlayıcılığı açısından hayati önem taşır. Karar defterinin sayfaları numaralı ve noter mühürlü olmalı, kararlar toplantıda bulunan bütün kat maliklerince imzalanmalıdır (m.32). Yönetici defteri her takvim yılının bitiminden itibaren bir ay içinde notere kapattırmakla yükümlüdür (m.36). Bu defterdeki her madde, maliklerin iradesini temsil eden resmi birer kanıttır.
Toplantı çağrıları ve gündem maddeleri de bu süreçteki en önemli evraklar arasındadır. Kat maliklerine yapılan bildirimlerin, usulüne uygun şekilde ulaştırıldığını kanıtlayan belgeler, toplantı iptallerinin önüne geçer; kanun, önemli bir sebeple yapılan toplantı için çağrının en az onbeş gün önce imza karşılığı veya taahhütlü mektupla yapılmasını öngörür (m.29/2). Taahhütlü mektup makbuzları veya imza karşılığı teslim edilen çağrı listeleri çağrı usulüne uyulduğunu, toplantıda bulunanların imza listesi ise toplantı nisabının (m.30) sağlandığını ispatlar. Bu belgelerin düzenli tutulması, yönetimin meşruiyetini korur.
Seçilen yönetim kurulu üyelerinin görev süreleri boyunca tutması gereken belgeler arasında işletme projesi de yer alır. İşletme projesi, gelecek dönemdeki tahmini giderleri ve her bir bağımsız bölümün ödemesi gereken aidat tutarlarını gösteren bir yol haritasıdır. Bu proje, maliklere imza karşılığı veya taahhütlü mektupla bildirilmeli ve en geç üç ay içinde aynen veya değiştirilerek kabulüne yönelik genel kurulda karar alınmalıdır (m.37; 7579 sayılı Kanunla değişik). Eksik bir işletme projesi, aidat alacaklarının hukuki takibini zorlaştırabilir.
Karar Defteri ve Karar Tutanaklarının Önemi
Karar defterine işlenen her madde, apartmanın gelecekteki bakım, onarım ve güvenlik politikalarını belirler. Örneğin, asansör revizyonu veya dış cephe boyası gibi büyük maliyetli işler için alınan kararlar, bu defterde açıkça belirtilmelidir. Kararların net bir dille yazılması, ileride yaşanabilecek yorum farklarını ortadan kaldırır. Ayrıca, alınan kararların hangi maliklerin katılımıyla alındığı da mutlaka not edilmelidir.
Karar tutanakları, toplantı sırasında konuşulan ancak deftere aktarılmayan detayları içeren geçici belgelerdir. Bu tutanaklar, resmi karar defterine işlenmeden önce birer taslak niteliği taşır. Ancak, bu taslakların saklanması, toplantı esnasındaki tartışmaların içeriğini anlamak adına denetçiler için faydalıdır. Düzenli bir arşivleme sistemi, bu tür belgelerin kaybolmasını engeller.
Mali Süreçlerin Takibi ve Muhasebe Belgeleri
Apartman yönetiminin en hassas alanı olan finansal yönetim, hatasız bir belge akışı gerektirir. Gelir ve giderlerin takibi, sadece bir yönetim tercihi değil, şeffaflık ilkesinin bir gereğidir. Tüm harcamaların karşılığında mutlaka bir fatura, fiş veya serbest meslek makbuzu bulunmalıdır. Yönetici, giderleri belgeleriyle birlikte bir dosyada saklamak zorundadır (m.36). Belgesiz yapılan ödemeler, denetim raporlarında geçerli bir gider olarak kabul edilmeyebilir.
İşletme defteri, apartmanın tüm nakit akışını gösteren temel mali kayıttır. Bu defterde, aidat ödemeleri, gecikme tazminatları ve yapılan tüm giderler tarih sırasına göre işlenmelidir; kanun da bütün giderlerin karar defterine tarih sırasıyla yazılmasını şart koşar (m.36). Banka ekstrelerinin bu kayıtlarla eşleşmesi, mali disiplini sağlar. Banka hesap hareketlerinin düzenli olarak kontrol edilmesi, apartman kasasındaki açıkların veya hatalı kayıtların anında fark edilmesini sağlar.
Gider belgeleri arasında en sık karşılaşılanlar; personel maaş bordroları, elektrik, su, asansör bakım sözleşmeleri ve temizlik malzemesi faturalarıdır. Personel giderleri söz konusu olduğunda, SGK bildirgeleri ve ödeme dekontları mutlaka dosyanın bir parçası olmalıdır. Bu belgelerin eksikliği, iş hukuku kapsamında yönetimi ciddi yükümlülükler altında bırakabilir. Her bir ödemenin, ilgili karar defterindeki kararla uyumlu olması gerekir.
Aidat Takibi ve Borçlandırma Belgeleri
Kat maliklerinin ödemekle yükümlü olduğu aidatların takibi, borç listeleri ve ödeme makbuzları üzerinden yürütülür. Bir malikin borçlu olduğunu kanıtlamak için, işletme projesindeki paylaştırma oranları ile banka kayıtlarının örtüşmesi şarttır. Gecikme tazminatı uygulanan durumlarda, bu oranın kanunda belirlenen aylık yüzde beş (m.20/2) ile uyumlu olduğu belgelerle teyit edilmelidir. Hesaplar, yönetim planında zaman belirtilmemişse üç ayda bir denetlendiğinden (m.41/2) aidat borçlarına ilişkin listeler de en az bu sıklıkta denetçiye sunulmalıdır.
Ödeme makbuzları, malikin borcunu ödediğine dair en güçlü kanıttır. Nakit tahsilat yapılıyorsa, mutlaka iki nüsha olarak düzenlenen ve bir sureti malike verilen makbuzlar tutulmalıdır. Dijital ödeme sistemlerinin kullanımı, bu tür makbuz karmaşasını ortadan kaldırarak hata riskini azaltır. Borçlu listelerinin şeffaf bir şekilde paylaşılması, apartman içindeki güven ortamını pekiştirir.
Denetim ve Personel Yönetimi İçin Gerekli Evraklar
Denetçilerin görevlerini yerine getirebilmesi için yönetimden talep edebileceği belgeler, apartmanın mali ve idari sağlığını gösterir. Denetim raporları, yönetim planında yazılı zamanlarda, yazılı zaman yoksa her takvim yılının ilk ayı içinde hazırlanıp taahhütlü mektupla kat maliklerine gönderilen (m.41/3), geçmiş dönemin gelir-gider analizini içeren belgelerdir. Bu raporlar, yönetimin faaliyetlerini onaylar veya eksiklikleri ortaya koyar. Denetim sırasında sunulan belgelerin güncelliği, denetimin niteliğini doğrudan etkiler.
Personel yönetimi kapsamında, apartmanda çalışan kapıcı, güvenlik veya temizlik personeline ait özlük dosyaları eksiksiz tutulmalıdır. Bu dosyalar; iş sözleşmesi, kimlik fotokopisi, ikametgah belgesi, sağlık raporu ve adli sicil kaydı gibi evrakları içermelidir. Personelin işe giriş ve çıkış bildirimleri ile maaş ödeme belgeleri, olası bir iş kazası veya işçilik alacağı davasında yönetimin en önemli savunma araçlarıdır.
Bakım ve onarım hizmeti alınan dış firmalarla yapılan sözleşmeler de denetim kapsamındadır. Asansör bakım sözleşmesi, bahçe bakımı veya ilaçlama hizmeti gibi süreklilik arz eden hizmetlerin yazılı bir metne dökülmüş olması gerekir. Bu sözleşmelerde hizmetin kapsamı, süresi, ücreti ve tarafların sorumlulukları net bir şekilde tanımlanmalıdır. Sözleşmelerin bir kopyasının yönetim dosyasında saklanması, hizmet kalitesinin denetlenmesini kolaylaştırır.
Sözleşmeler ve Hizmet Kalitesi Takibi
Hizmet sözleşmeleri, apartman yönetiminin üçüncü taraflara karşı haklarını koruyan yasal zırhlardır. Örneğin, bir asansör firmasıyla yapılan sözleşmede, arıza durumunda müdahale süresi gibi maddelerin bulunması, maliklerin güvenliğini sağlar. Bu sözleşmelerin periyodik olarak gözden geçirilmesi ve yenilenmesi, hizmet aksamalarının önüne geçer. Sözleşme sonu değerlendirme tutanakları ise, hizmet sağlayıcının performansını ölçmek için kullanılabilir.
Apartman yönetiminde kullanılan teknolojik araçlar, bu belgelerin yönetilmesini kolaylaştırır. Kendin Yönet, apartman ve site yönetim süreçlerindeki tüm bu belge ve veri akışını dijitalleştirerek, yöneticilerin evrak takibi yükünü hafifletir. Dijitalleşen bir yönetim yapısında, sözleşmelerin bitiş tarihleri veya ödeme günleri gibi kritik bilgiler sistem üzerinden takip edilebilir hale gelir.
Yönetim Dosyasının Düzenlenmesi ve Arşivleme Stratejileri
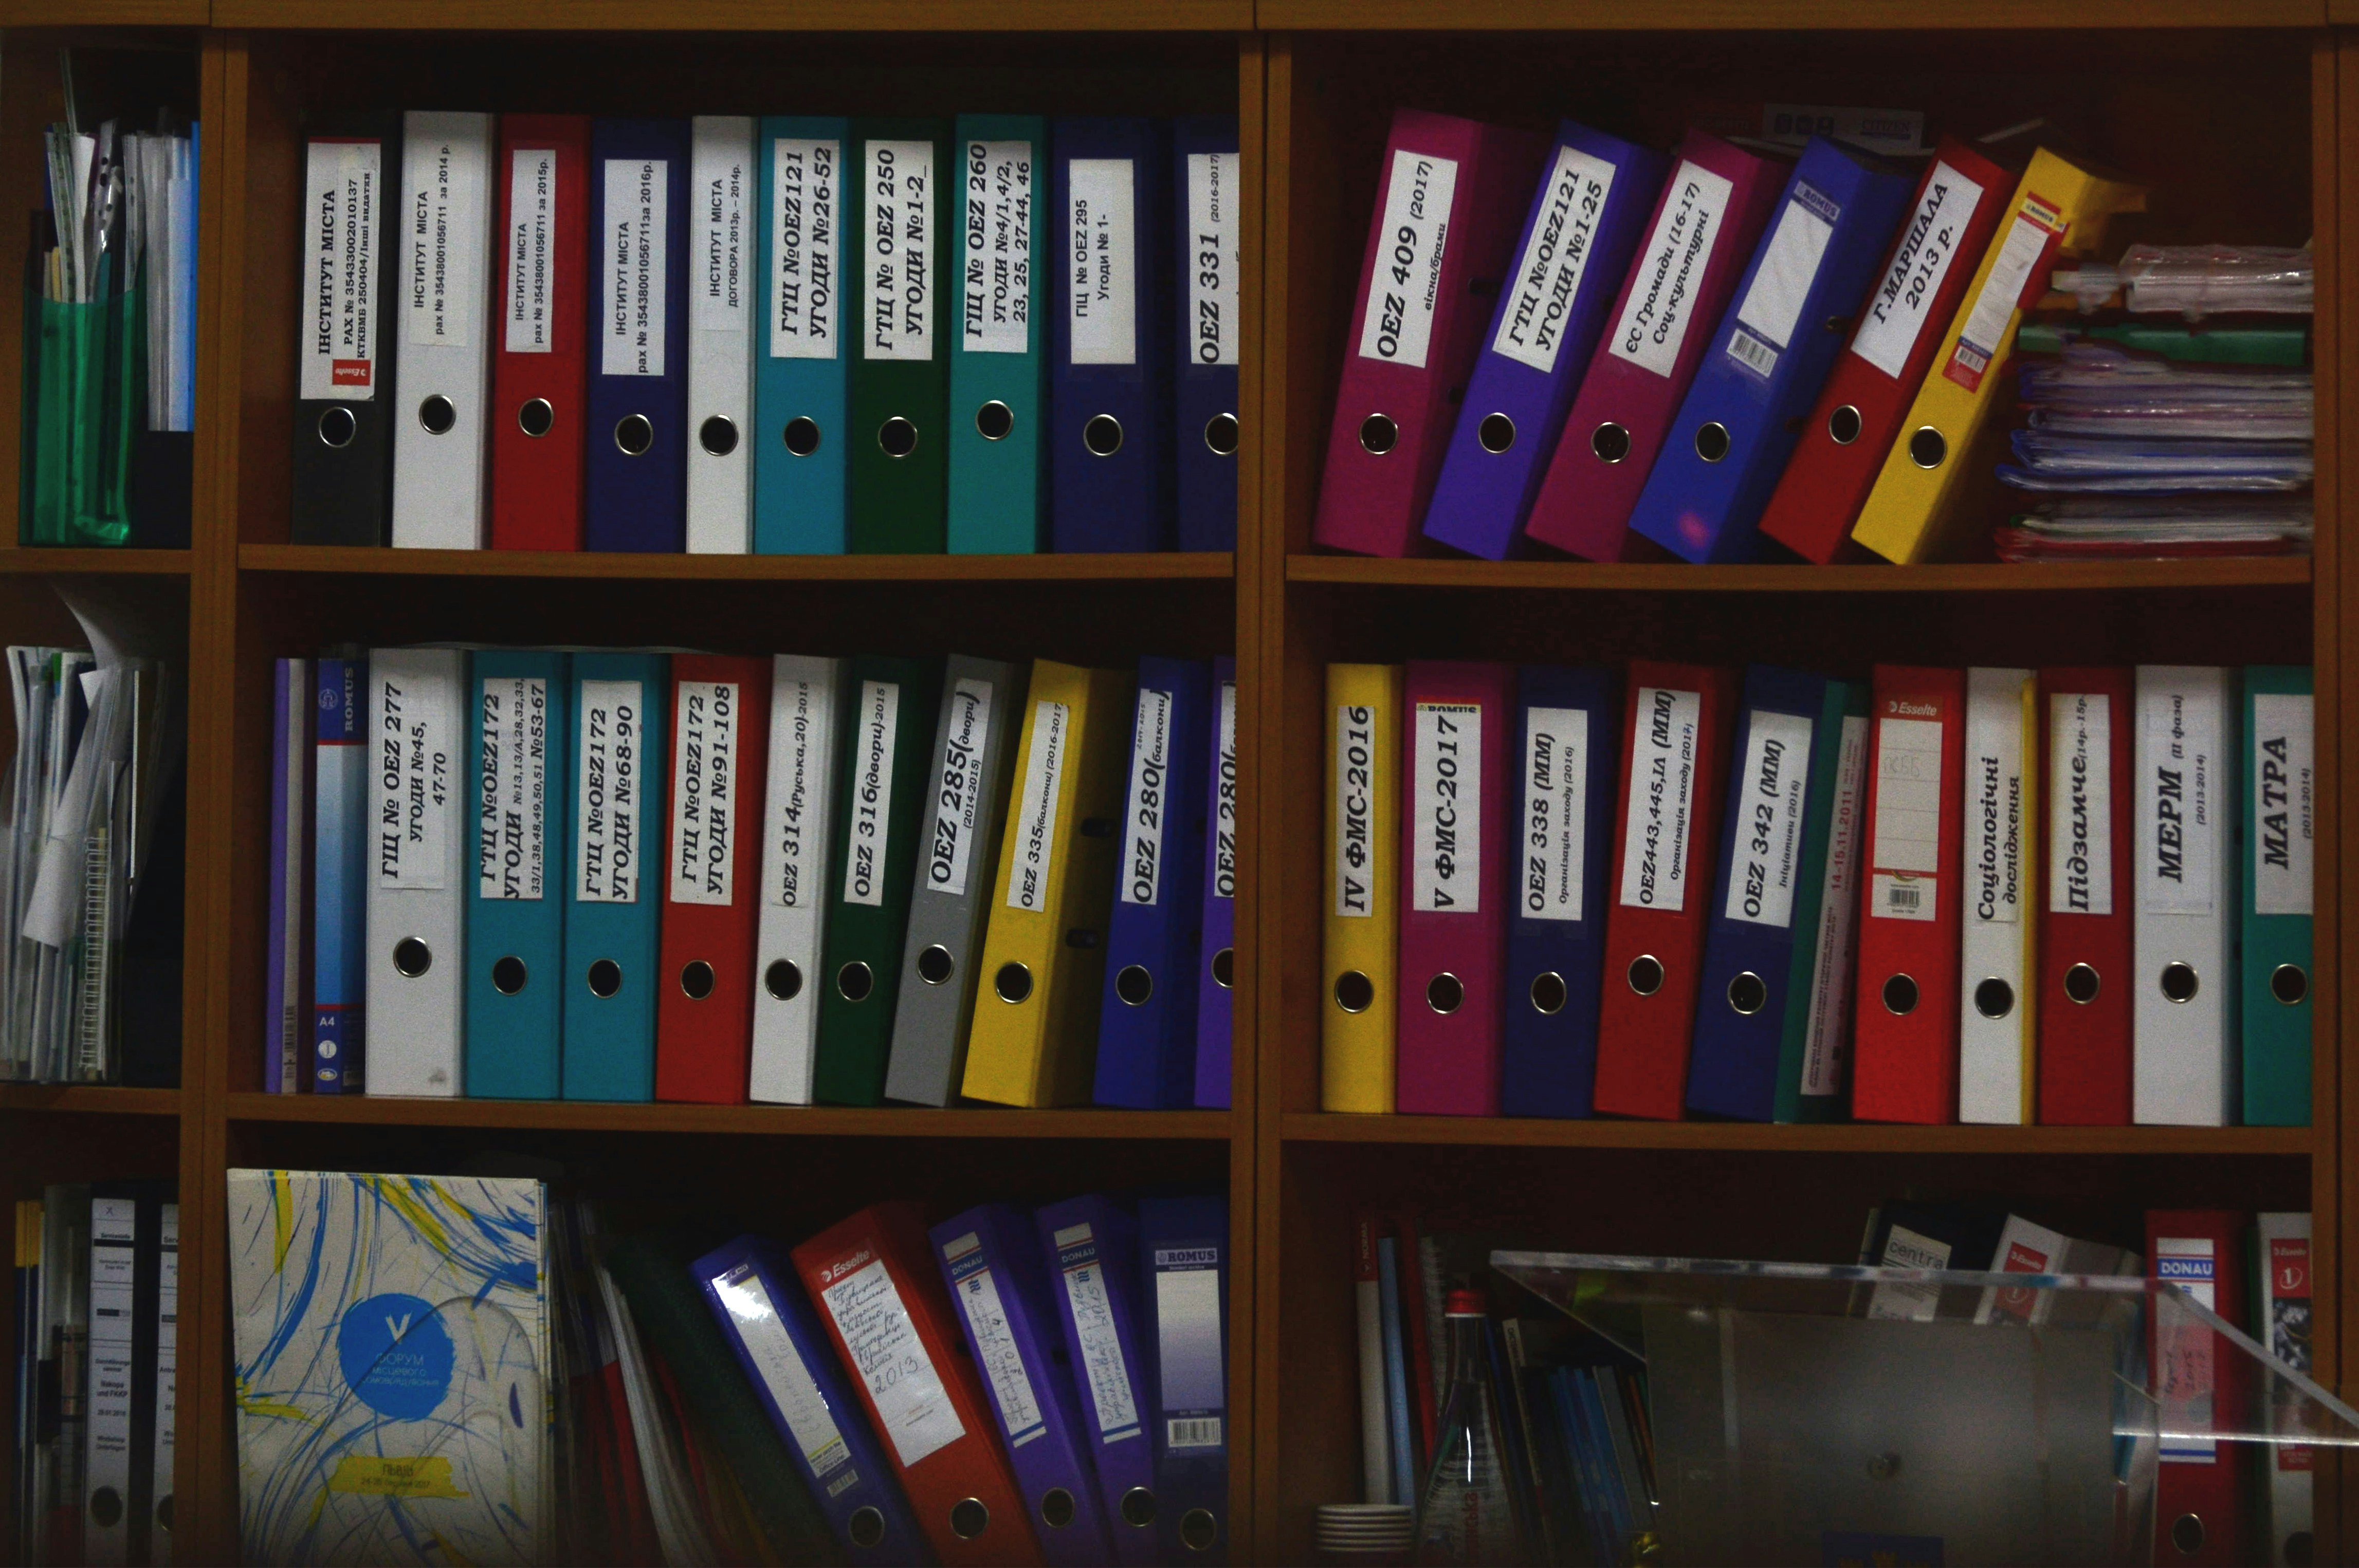
Tüm bu belgelerin bir bütün olarak, erişilebilir ve düzenli bir şekilde saklanması, profesyonel bir yönetimin temelidir. İyi bir arşivleme sistemi, fiziksel dosyaların yanı sıra dijital kopyaların da eş zamanlı olarak tutulmasını kapsar. Fiziksel dosyalar; karar defteri, işletme defteri, personel dosyaları ve sözleşmeler şeklinde kategorize edilmelidir. Her dosyanın üzerinde net bir etiket bulunması, ihtiyaç anında belgeye ulaşım süresini kısaltır.
Dijital arşivleme, modern yönetim anlayışının vazgeçilmez bir parçasıdır. Faturaların, makbuzların ve kararların taranarak bulut tabanlı sistemlerde saklanması, yangın, su baskını veya kaybolma gibi risklere karşı koruma sağlar. Ayrıca, bu verilerin şifrelenmiş ve yetkilendirilmiş bir şekilde saklanması, 6698 sayılı Kişisel Verilerin Korunması Kanunu'nun (KVKK) 12. maddesindeki veri güvenliği yükümlülüğü kapsamında da gereklidir. Dijital sistemler, geçmişe dönük verilere saniyeler içinde ulaşma imkanı tanır.
Belge saklama süreleri, yasal mevzuata göre değişiklik gösterebilir. Vergi mevzuatı kapsamında tutulan defter ve belgelerin, ilgili oldukları takvim yılını izleyen takvim yılından başlayarak beş yıl saklanması gerekir (VUK m.253). Karar defteri ve gider belgeleri ise yönetici tarafından dosyada saklanmak zorundadır (m.36); karar defteri ve yönetim planı gibi belgelerin süresiz muhafazası uygulamada tavsiye edilir. Arşivleme sürecinde, süresi dolan belgelerin imha prosedürleri de yönetim planında veya iç yönetmeliklerde belirtilmelidir.
Kendin Yönet, apartman ve site yönetim süreçlerindeki tüm bu belge ve veri akışını dijitalleştirerek, yöneticilerin evrak takibi yükünü hafifletir.