Apartman ve site yönetimlerinde şeffaflığı sağlayan en temel mekanizmaların başında denetim faaliyetleri gelir. Kat mülkiyeti kanunları çerçevesinde yürütülen denetim süreçleri, yönetim kurulunun faaliyetlerini ve mali tabloları bağımsız bir gözle incelemeyi amaçlar. Bu süreçte oluşturulan raporlar, sadece birer belge değil, aynı zamanda kat maliklerinin yönetim üzerindeki kontrol yetkisini kullanan en önemli kanıtlardır. Profesyonel bir site yönetimi yürütülürken, denetim faaliyetlerinin düzenli ve standartlara uygun yapılması güven ortamını pekiştirir.
Denetim kurulu raporu örneği arayışında olan yöneticiler ve denetçiler için temel amaç, geçmiş döneme ait harcamaların, gelirlerin ve idari kararların doğruluğunu teyit etmektir. İyi bir rapor, sadece rakamları listelemekle kalmaz, aynı zamanda tespit edilen eksiklikleri ve önerileri de net bir dille ortaya koyar. Denetçinin görevi, yönetim kurulunun bütçeye sadık kalıp kalmadığını ve ortak alanların bakım süreçlerinin mevzuata uygun ilerleyip ilerlemediğini analiz etmektir. Bu rehber, denetim sürecini yapılandırmanıza yardımcı olacak teknik detayları içermektedir.
Denetim Kurulu Raporu İçeriğinde Bulunması Gereken Temel Unsurlar
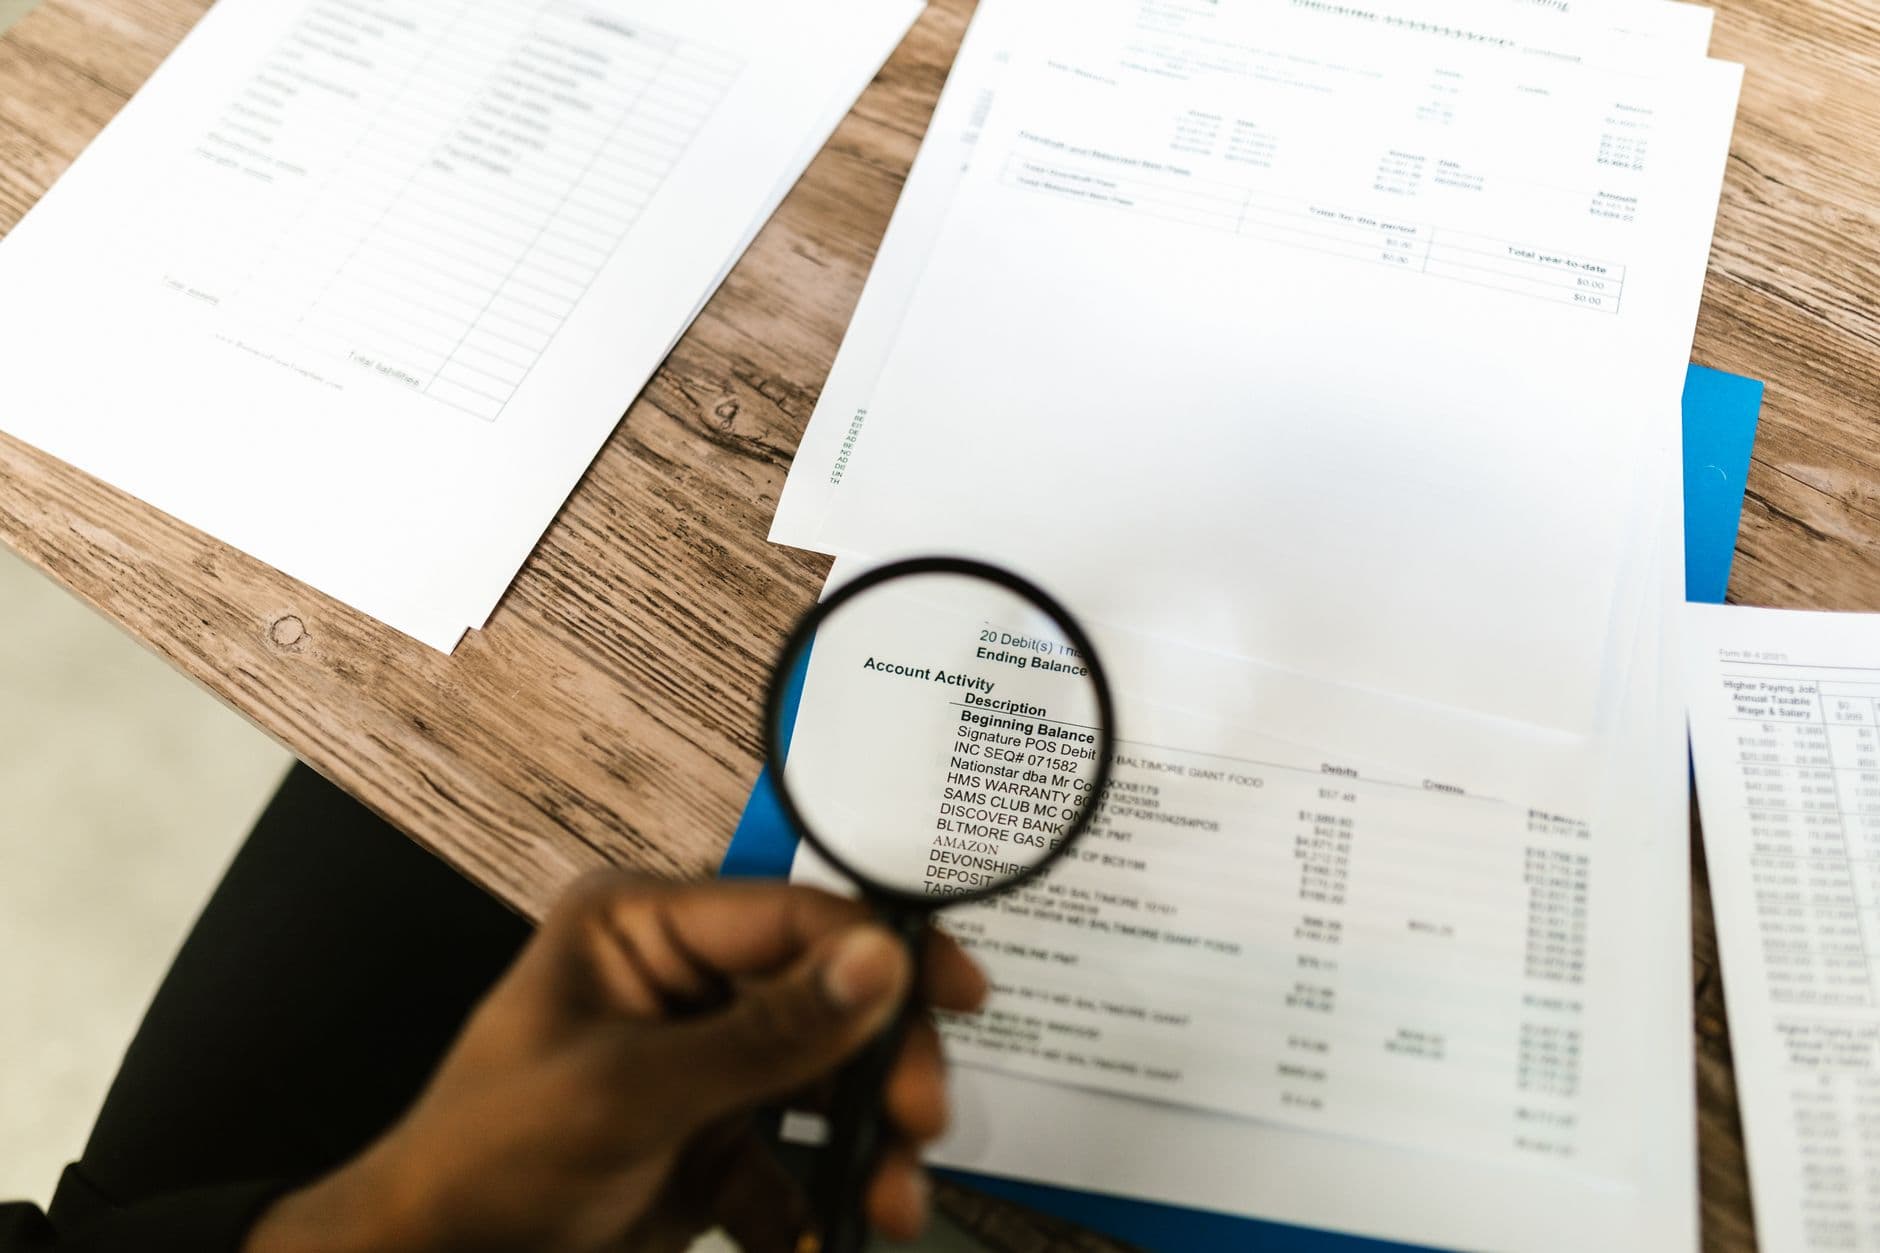
Bir denetim raporunun geçerliliği, içeriğinin kapsamlı ve kanıta dayalı olmasına bağlıdır. Raporun başlangıç kısmında, denetimin hangi tarih aralığını kapsadığı ve hangi belgelerin incelendiği açıkça belirtilmelidir. Denetçiler, inceleme sırasında karar defterlerini, işletme projelerini, banka ekstrelerini ve faturaları esas almalıdır. Bu belgeler arasındaki tutarlılık, raporun ana gövdesini oluşturur. Eğer bir harcama için gerekli onaylar alınmamışsa, bu durum raporun "tespitler" bölümünde somut verilerle ifade edilmektedir.
Raporun orta bölümünde mali verilerin analizi yer alır. Gelirlerin, özellikle aidat tahsilat oranlarının ve gecikme tazminatlarının durumu incelenmelidir. Gider kalemleri incelenirken, bütçelenen tutarlar ile gerçekleşen harcamalar arasındaki farklar detaylandırılmalıdır. Örneğin, elektrik veya su giderlerindeki olağandışı artışlar, teknik bir arızanın veya kaçak kullanımın habercisi olabilir. Denetçinin bu noktada sadece rakamları yazması yetmez, bu rakamların arkasındaki nedenleri de sorgulaması beklenir. Kendin Yönet, bu tür mali süreçlerin dijital ortamda takip edilmesini sağlayarak denetim kolaylığı sunar.
İdari süreçlerin denetimi ise karar defterinin incelenmesiyle gerçekleşir. Alınan kararların Kat Mülkiyeti Kanunu'na ve sitenin yönetim planına uygunluğu kontrol edilmelidir. Personel özlük dosyalarından, dışarıdan alınan hizmet sözleşmelerine kadar her türlü idari doküman denetim kapsamına girer. Denetim kurulu raporu örneği hazırlarken, bu tür idari bulguları maddeler halinde sunmak, okuyucunun durumu daha hızlı kavramasına olanca sağlar. Eksik imzalı kararlar veya süresi dolmuş sözleşmeler, raporun en dikkat çekici kısımları arasında yer almalıdır.
Mali Denetimde Dikkat Edilmesi Gereken Kritik Noktalar
Mali denetim, denetim raporunun en hassas kısmıdır. Denetçiler, kasa mevcudu ile banka bakiyelerinin birbirini tutup tutmadığını mutlaka doğrulamalıdır. Kasa sayımı yapıldığı anın tarihini ve miktarını rapora eklemek, şeffaflık açısından büyük değer taşır. Ayrıca, ödenen faturaların işletme projesindeki bütçe sınırları içerisinde kalıp kalmadığı, denetimin temel odak noktalarından biridir. Bütçe aşımı yapılmışsa, bunun hangi gerekçeyle ve hangi onay mekanizmasıyla gerçekleştirildiği raporda sorgulanmalıdır.
Vergi yükümlülükleri ve SGK ödemeleri gibi yasal zorunluluklar da mali denetimin ayrılmaz parçalarıdır. Personel giderlerinin beyan edilen tutarlarla örtüşmesi, stopaj ve diğer yasal kesintilerin zamanında yapılması denetçinin sorumluluk alanındadır. Bu tür eksikliklerin tespiti, yönetimin hukuki risk altına girmesini engellemesi açısından hayati önem taşır. Denetim raporunda bu tür yasal uyum konularına geniş yer ayırmak, profesyonel bir yaklaşım sergilediğinizi gösterir.
Denetim Kurulu Raporu Örneği Oluştururken İzlenecek Adımlar
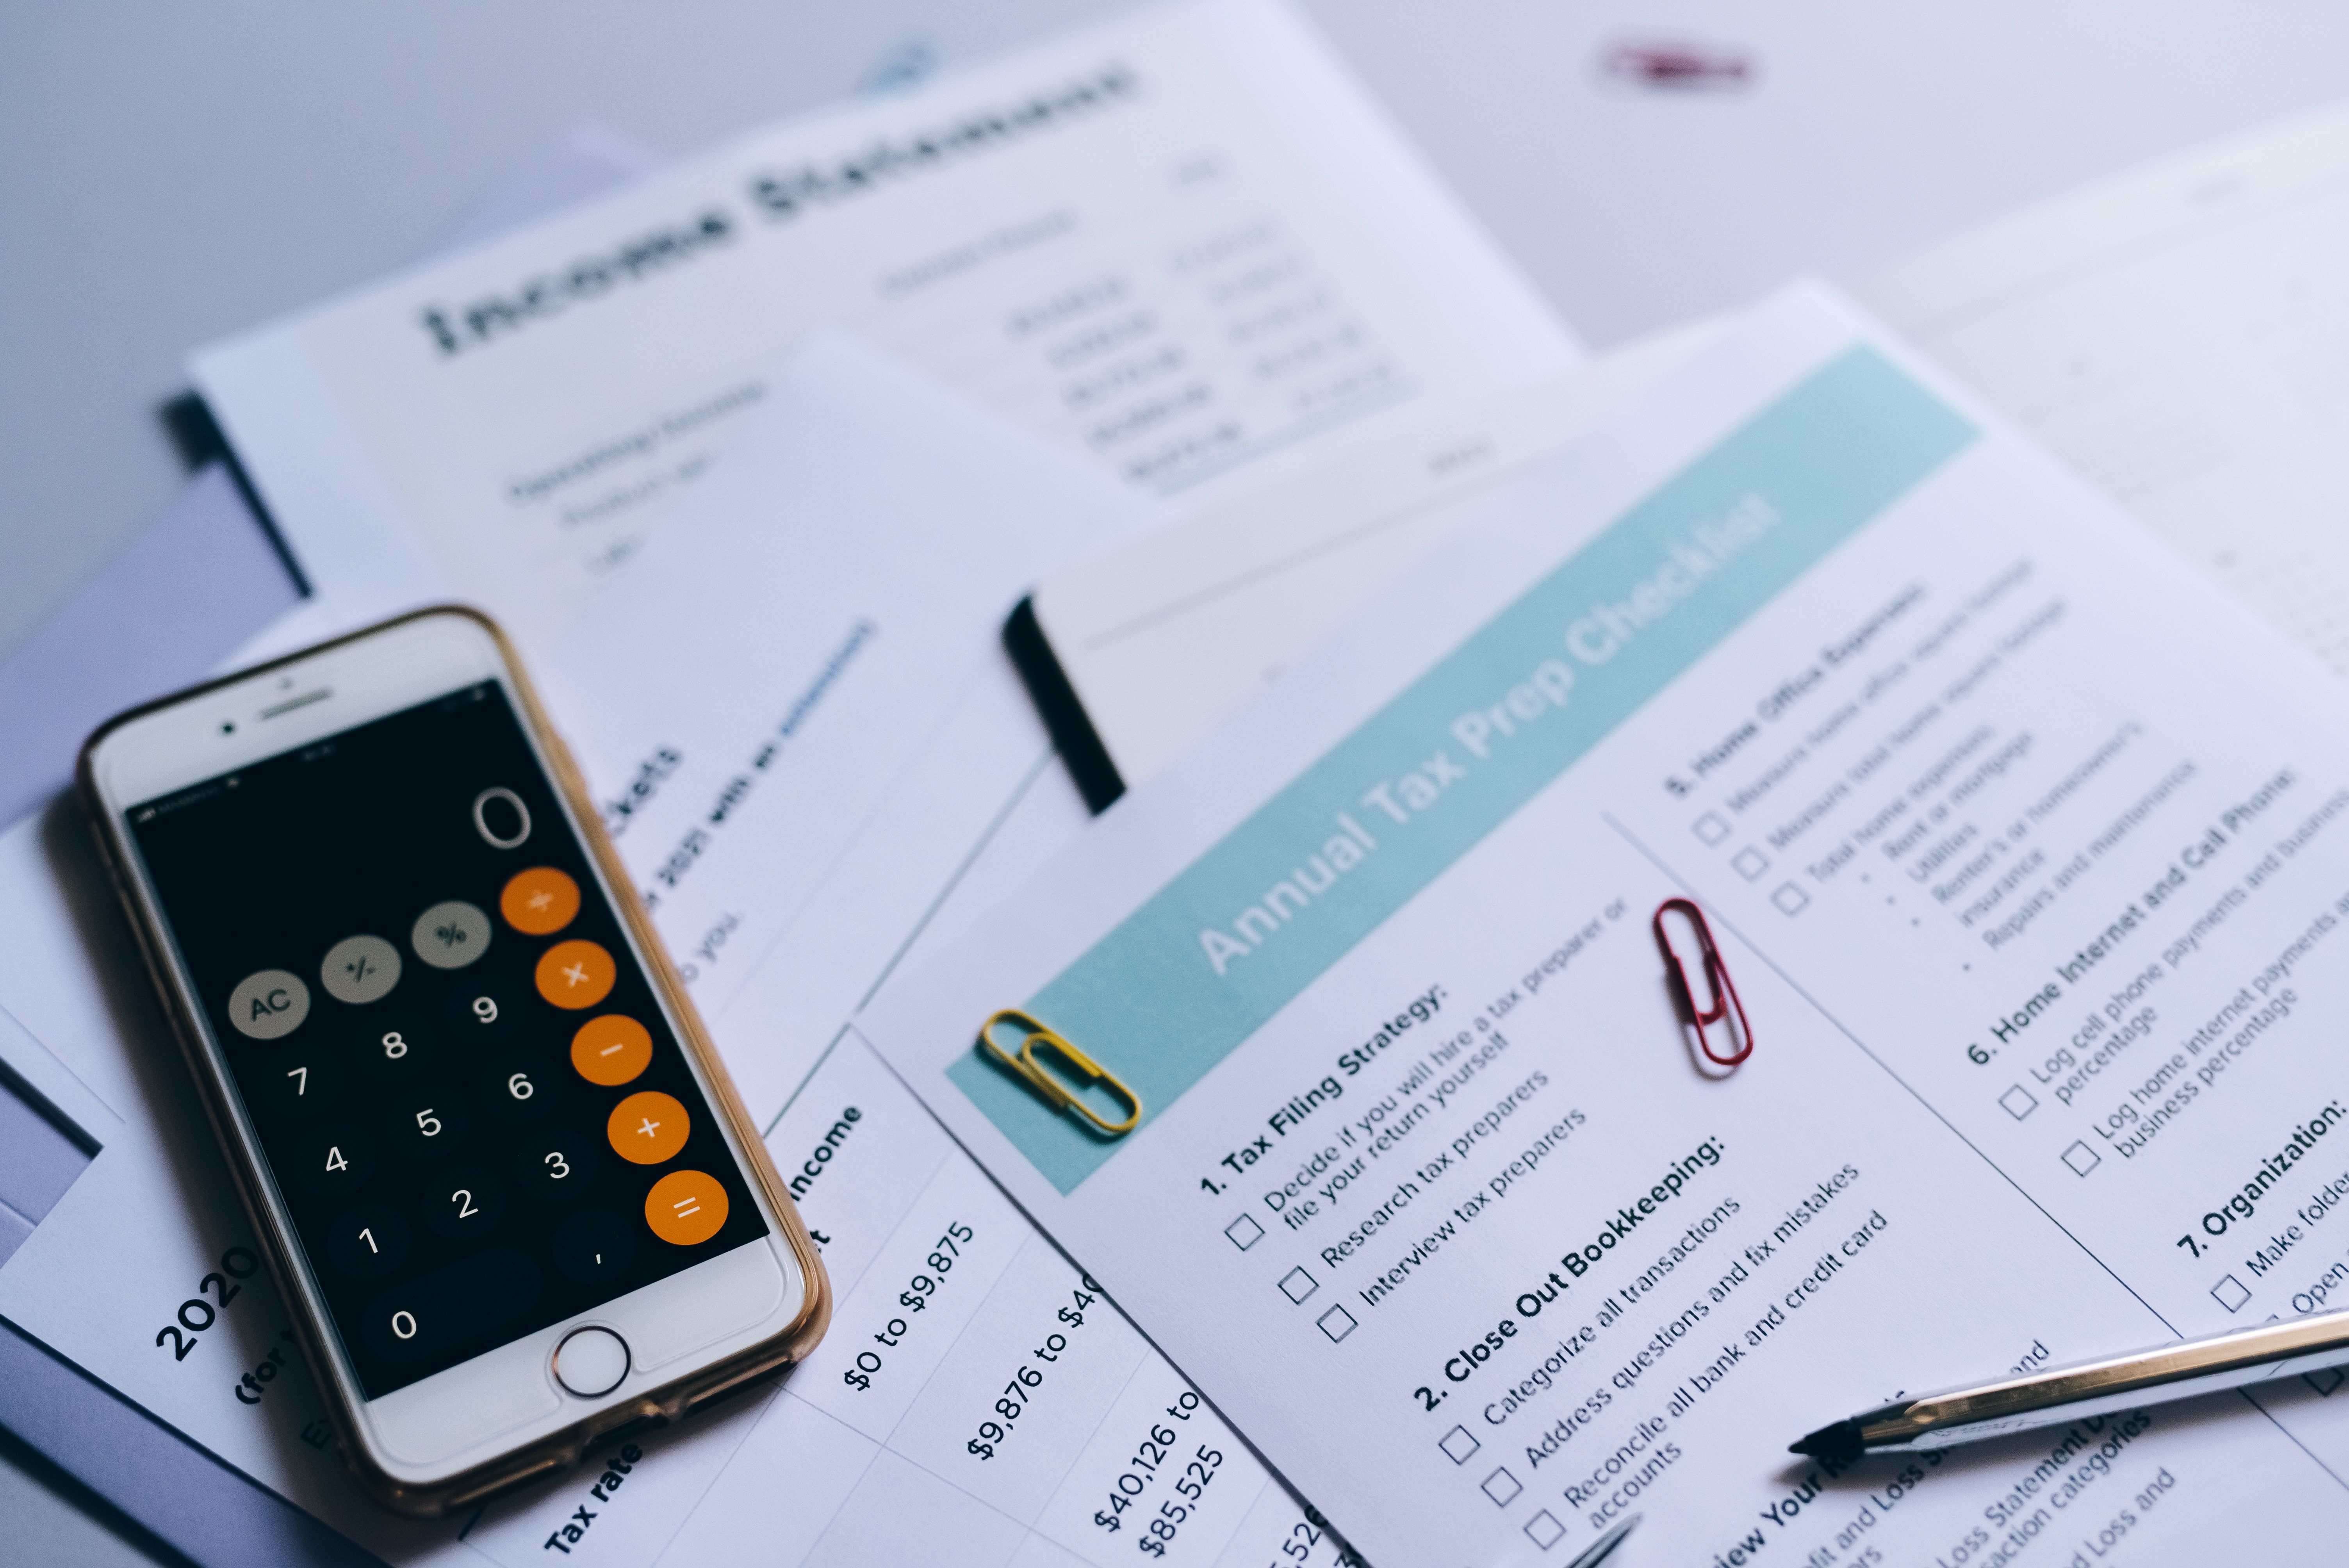
Etkili bir rapor yazım süreci, denetim öncesi hazırlık aşamasıyla başlar. Denetçiler, inceleme yapacakları döneme ait tüm mali ve idari dökümanları önceden talep etmelidir. Hazırlık aşamasında, kontrol listeleri (checklist) kullanarak hangi kalemlerin incelendiğini takip etmek, raporun yapısal bütünlüğünü korur. Verilerin sınıflandırılması, raporun karmaşadan uzak ve anlaşılır olmasını sağlar. Bu aşaması tamamlanan bir denetçi, bulgularını sınıflandırmaya hazır hale gelir.
İkinci adımda, toplanan verilerin karşılaştırılması ve analiz edilmesi süreci gelir. Bu aşamada, geçmiş yıl raporları ile mevcut dönem verileri kıyaslanarak trend analizleri yapılabilir. Örneğin, temizlik giderlerindeki artışın, hizmet kalitesindeki bir değişimden mi yoksa maliyet artışından mı kaynaklandığı bu aşamada netleşir. Tespit edilen her bir bulgu, bir kanıta (fatura, dekont, karar örneği) dayandırılmalıdır. Belirsiz ifadelerden kaçınmak, raporun güvenilirliğini artırır.
Son aşama ise raporun yazımı ve önerilerin sunulmasıdır. Rapor, sadece sorunları listeleyen bir metin değil, çözüm yollarını da içeren bir rehber niteliğinde olmalıdır. "Bulgu", "Tespit" ve "Öneri" şeklinde bir kurgu kullanmak, okuyucunun (kat maliklerinin) konuyu kavramasını kolaylaştırır. Öneriler kısmında, yönetimin daha verimli çalışabilmesi için uygulanabilecek somut adımlar belirtilmelidir. Raporun sonunda, denetim kurulunun imzasının bulunması, belgenin resmiyetini ve sorumluluğunu tescil eder.
Rapor Yazımında Kullanılacak Dil ve Üslup
Denetim raporlarında kullanılan dil, tamamen nesnel ve gözleme dayalı olmalıdır. Kişisel yorumlar veya duygusal ifadelerden kaçınılmalı, sadece somut gerçekler aktarılmalıdır. "Yönetim hatalı davranmıştır" gibi yargılayıcı bir dil yerine, "Yapılan incelemede, X harcamasının onaylı bütçe dışına çıktığı görülmüştür" gibi daha profesyonel ve kanıta dayalı bir üslup tercih edilmelidir. Bu yaklaşım, denetçinin tarafsızlığını korumasını sağlar.
Açıklık ve netlik, raporun en önemli niteliğidir. Teknik terimler yerinde kullanılmalı ancak her kat malikinin anlayabileceği bir sadelik korunmalıdır. Karmaşık mali tablolar, basit ve anlaşılır özetlerle desteklenmelidir. Raporun akışının mantıklı bir sırada olması, okuyucunun konudan kopmamasını sağlar. İyi kurgulanmış bir rapor, yönetim ile kat malikleri arasındaki iletişimin en güçlü köprüsüdür.
Denetim Raporlarında Sık Yapılan Hatalar ve Çözüm Yolları
Denetim süreçlerinde en sık karşılaşılan hata, raporun sadece rakamlardan ibaret sanılmasıdır. Sadece gelir ve gider tablosu sunan bir rapor, idari süreçlerdeki aksaklıkları gizleyebilir. Karar defterindeki eksiklikler veya sözleşmelerdeki riskler raporlanmadığında, denetim görevi eksik kalmış sayılır. Denetçiler, mali veriler ile idari kararlar arasındaki bağı koparmadan, bütüncül bir bakış açısıyla raporlarını oluşturmalıdır.
Bir diğer yaygın hata ise bulguların yeterli kanıtla desteklenmemesidir. Bir harcamanın usulsüz olduğunu iddia etmek, ancak o harcamaya ait faturanın veya onay mekanizmasının eksikliğini belirtmekle anlam kazanır. Kanıtsız iddialar, yönetim kurulunun raporu reddetmesine veya kat malikleri nezdinde güven kaybına neden olabilir. Denetçiler, her bulgunun altına mutlaka hangi belgeye dayandığını not etmelidir. Bu durum, denetimin doğruluğunu ispatlayan en güçlü savunmadır.
Son olarak, öneriler kısmının zayıf bırakılması da önemli bir eksikliktir. Sadece sorunları tespit edip çözüm sunmamak, denetçinin sadece bir "eleştirmen" gibi algılanmasına yol açar. Denetçinin asıl değeri, tespit ettiği sorunlara yönelik yapıcı ve uygulanabilir çözüm önerileri geliştirebilmesidir. Örneğin, "Aidat tahsilatları düşük" demek yerine, "Geciken aidatlar için yasal takip sürecinin başlatılması önerilmektedir" demek, çok daha nitelikli bir yaklaşımdır.
Denetim kurulu raporu hazırlama süreci, site ve apartman yönetiminin sağlıklı işleyişi için hayati bir disiplindir. Doğru yöntemlerle hazırlanan, şeffaf ve kanıta dayalı raporlar, toplu yaşam alanlarındaki huzuru ve güveni tesis eder. Kendin Yönet, yönetim süreçlerini dijitalleştirerek denetçilerin ihtiyaç duyduğu tüm verilere hızlı ve hatasız erişim sağlamasına yardımcı olur.